谁在为 AI 的一千亿美元买单?
《大钱怎么想》· 第 9 篇 | 2026-09-27
摘要:一份 20 年的合同,把"AI 缺钱"变成了"AI 有办法弄到钱"。但代价是把灵活性换成了规模 —— 这件事,和一个散户被套牢的过程,是同一个结构。
谁在为 AI 的一千亿美元买单?
一
有一份合同,我想让你先看一眼。
它前几天出现在新闻里:一家做 AI 模型的公司,正在跟一家资产管理机构谈一件事 —— 直接租用最高 1 吉瓦的算力,签 20 年。
1 吉瓦是什么概念?差不多一座大型核电机组的容量。
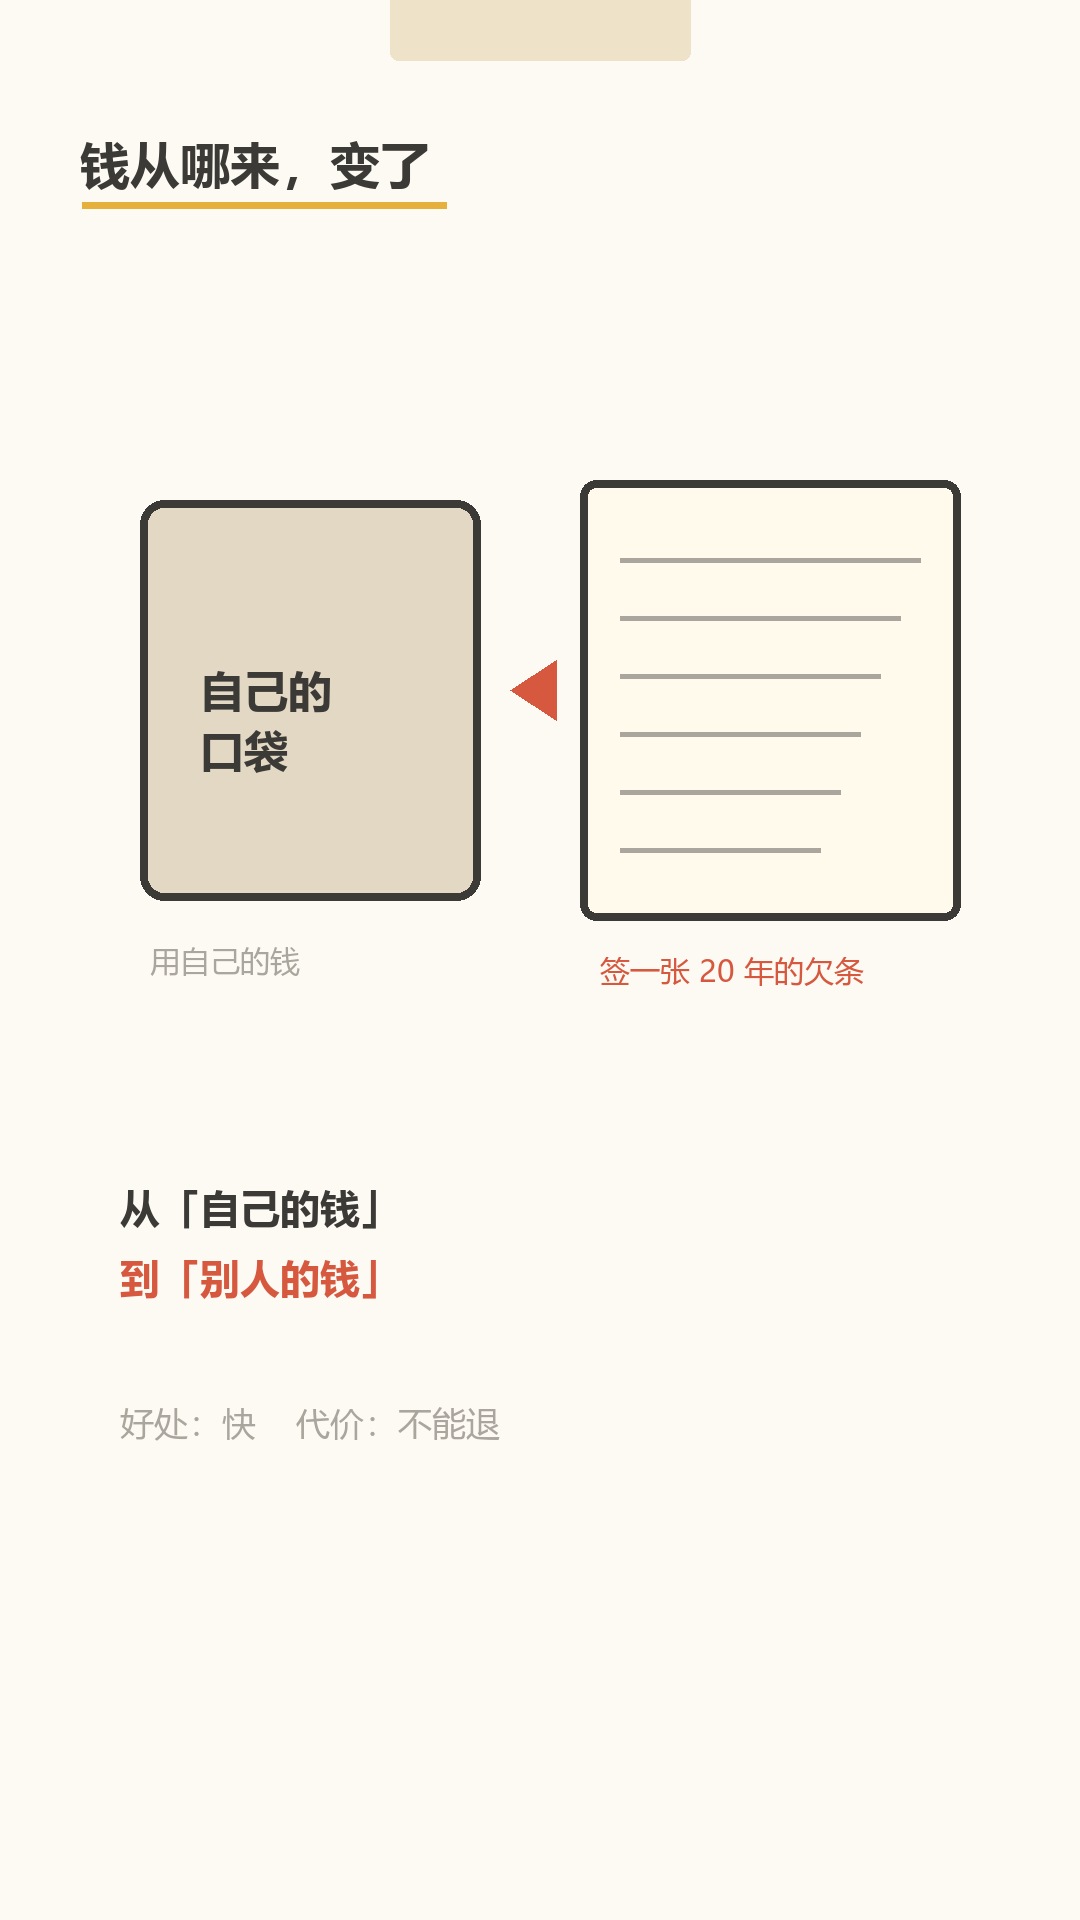
而这份合同背后的部署成本,至少 400 亿美元。付不起?没关系,可以找人出钱;但你要自己筹措芯片资金,要提供财务担保,还要签下这 20 年。
我看到这条的时候,第一反应是:这件事说不上哪里怪,但就是有点怪。
不是因为钱多。AI 花钱这件事,大家已经习惯了。
是因为那两个字 —— 20 年。
你仔细想想,我们身边有多少事是敢签 20 年的?
一份工作很少有人做 20 年。一套房贷 30 年,但那是因为房子会一直在。一家店签 5 年租约,老板都要反复盘算:万一这条街没起来呢?
而 AI 这个行业,从 ChatGPT 出现到今天,也才三年多。
三年前没人能预测今天的样子。那凭什么,现在能预测 2036 年、2046 年的样子?
二
这件事我琢磨了半天,后来发现它让我想起一段经历。
我想很多人都经历过 —— 那种"本来赚着,最后却亏了"的经历。
过程大概是这样:
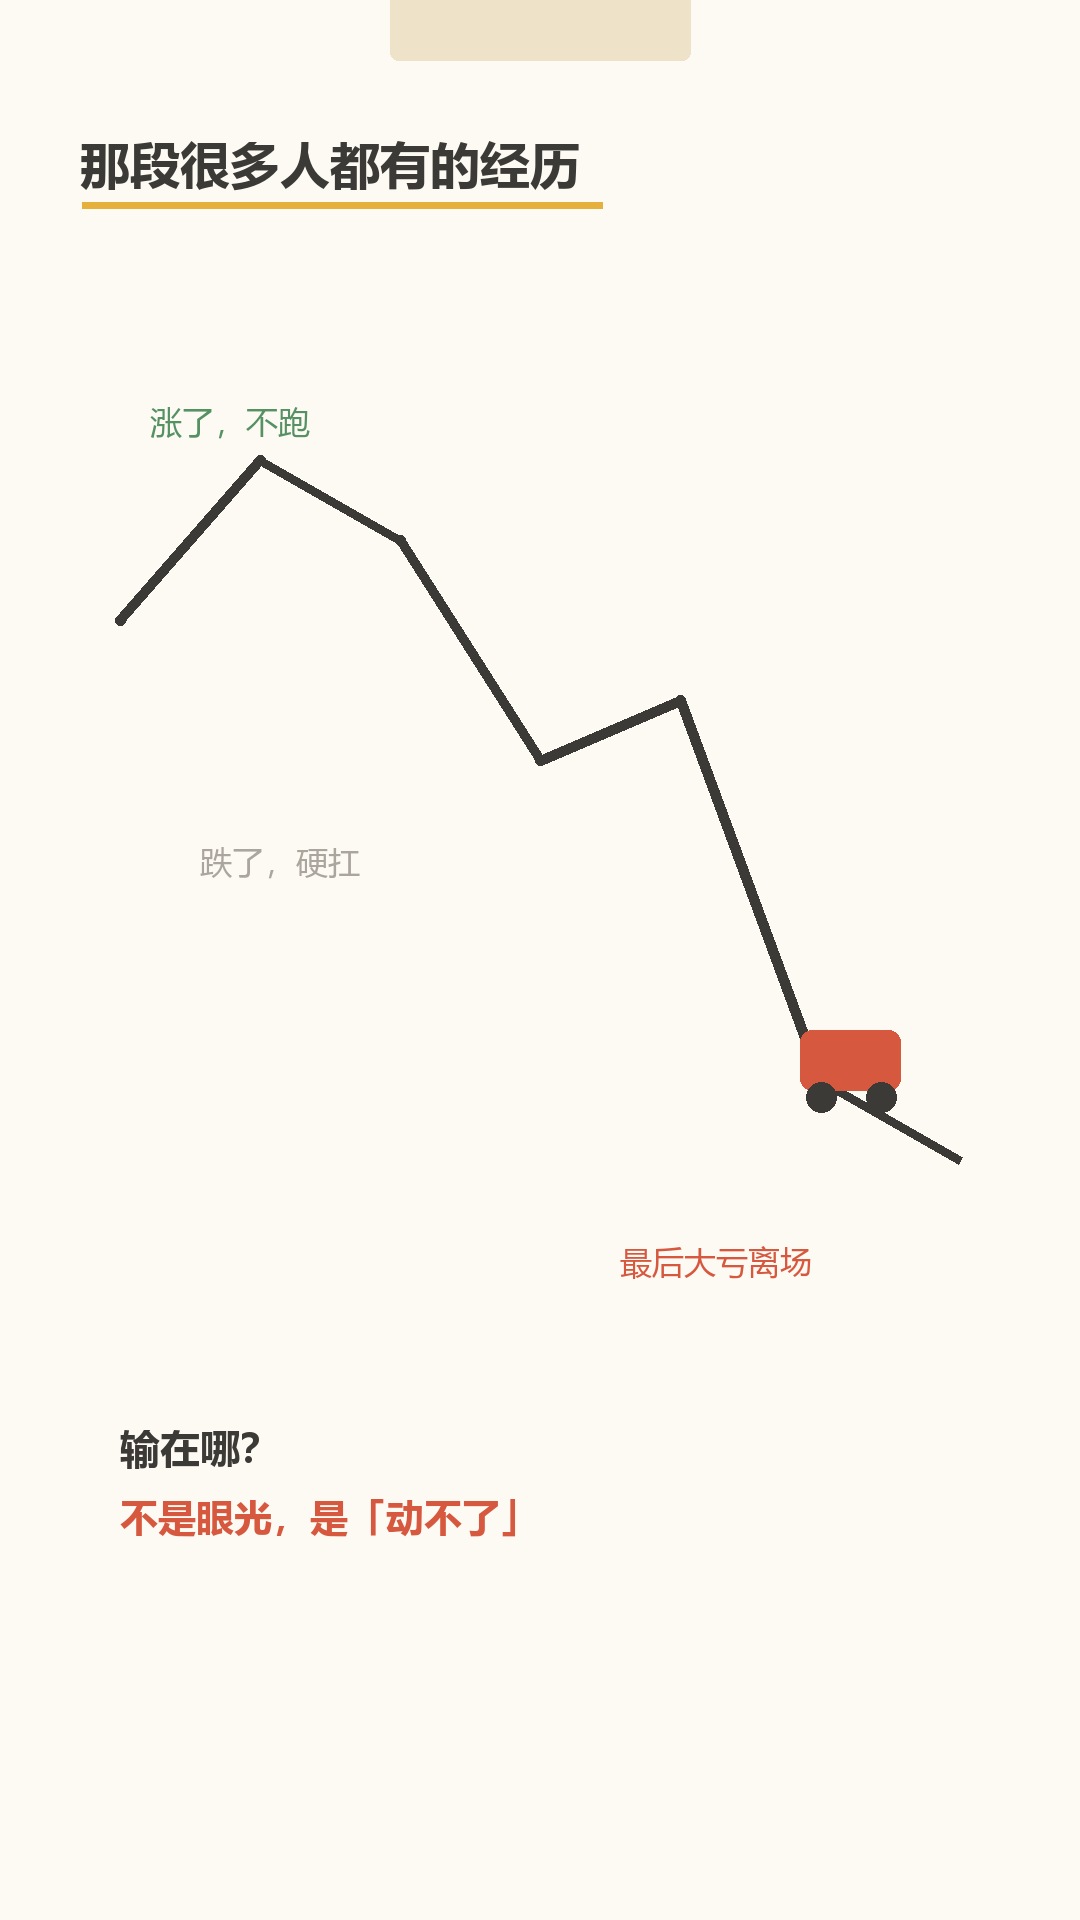
买进去,涨了一点。不跑,因为觉得还有戏。
然后跌了。不跑,因为不甘心。
跌得更多了,反而补仓 —— 因为想摊薄成本。
最后大亏,无奈离场。
我仔细想过"最后为什么会离场"。其实不是不看好它了,而是两件特别具体的事:
第一,突然需要这笔钱。
第二,看到了更好的机会,但是没钱了。
你看 —— 这两个原因,都不是"判断错了",而是"动不了了"。
这才是问题的核心。
我们通常以为投资输在"眼光",但真正让人出局的,是"在需要动的时候动不了"。
现在,把这段经历和那份 20 年的合同放在一起看。
| 一个人买股票 | 一家公司签 20 年租约 |
|---|---|
| 涨了不跑,觉得还有戏 | 签了长约,赌需求一直涨 |
| 跌了硬抗,因为不甘心 | 合同不能退,只能硬扛 |
| 跌多了补仓,摊薄成本 | 追加投入,摊薄单位成本 |
| 突然需要这笔钱 | ⚠️ 这就是关键 |
| 看到更好的机会但没钱了 | 资金全压在长周期项目上,转不了向 |
它们的形状,是一个形状。
共同点是一句话:
你用"灵活性",换来了"规模"。
这在顺的时候是好事 —— 规模就是优势。但市场有个残酷的习惯:
它只在意外发生的时候,检验你有没有退路。
而意外,一定会发生。只是不知道什么时候、以什么形式。
所以我一开始那种"怪"的感觉,现在清楚了:
那份合同真正让人不安的地方,不是"20 年"这个数字。
是它把"五年后可以重新选择"的问题,变成一个"二十年后才能重新选择"的承诺。
三
说到这,我想起一个更常见的算术问题。
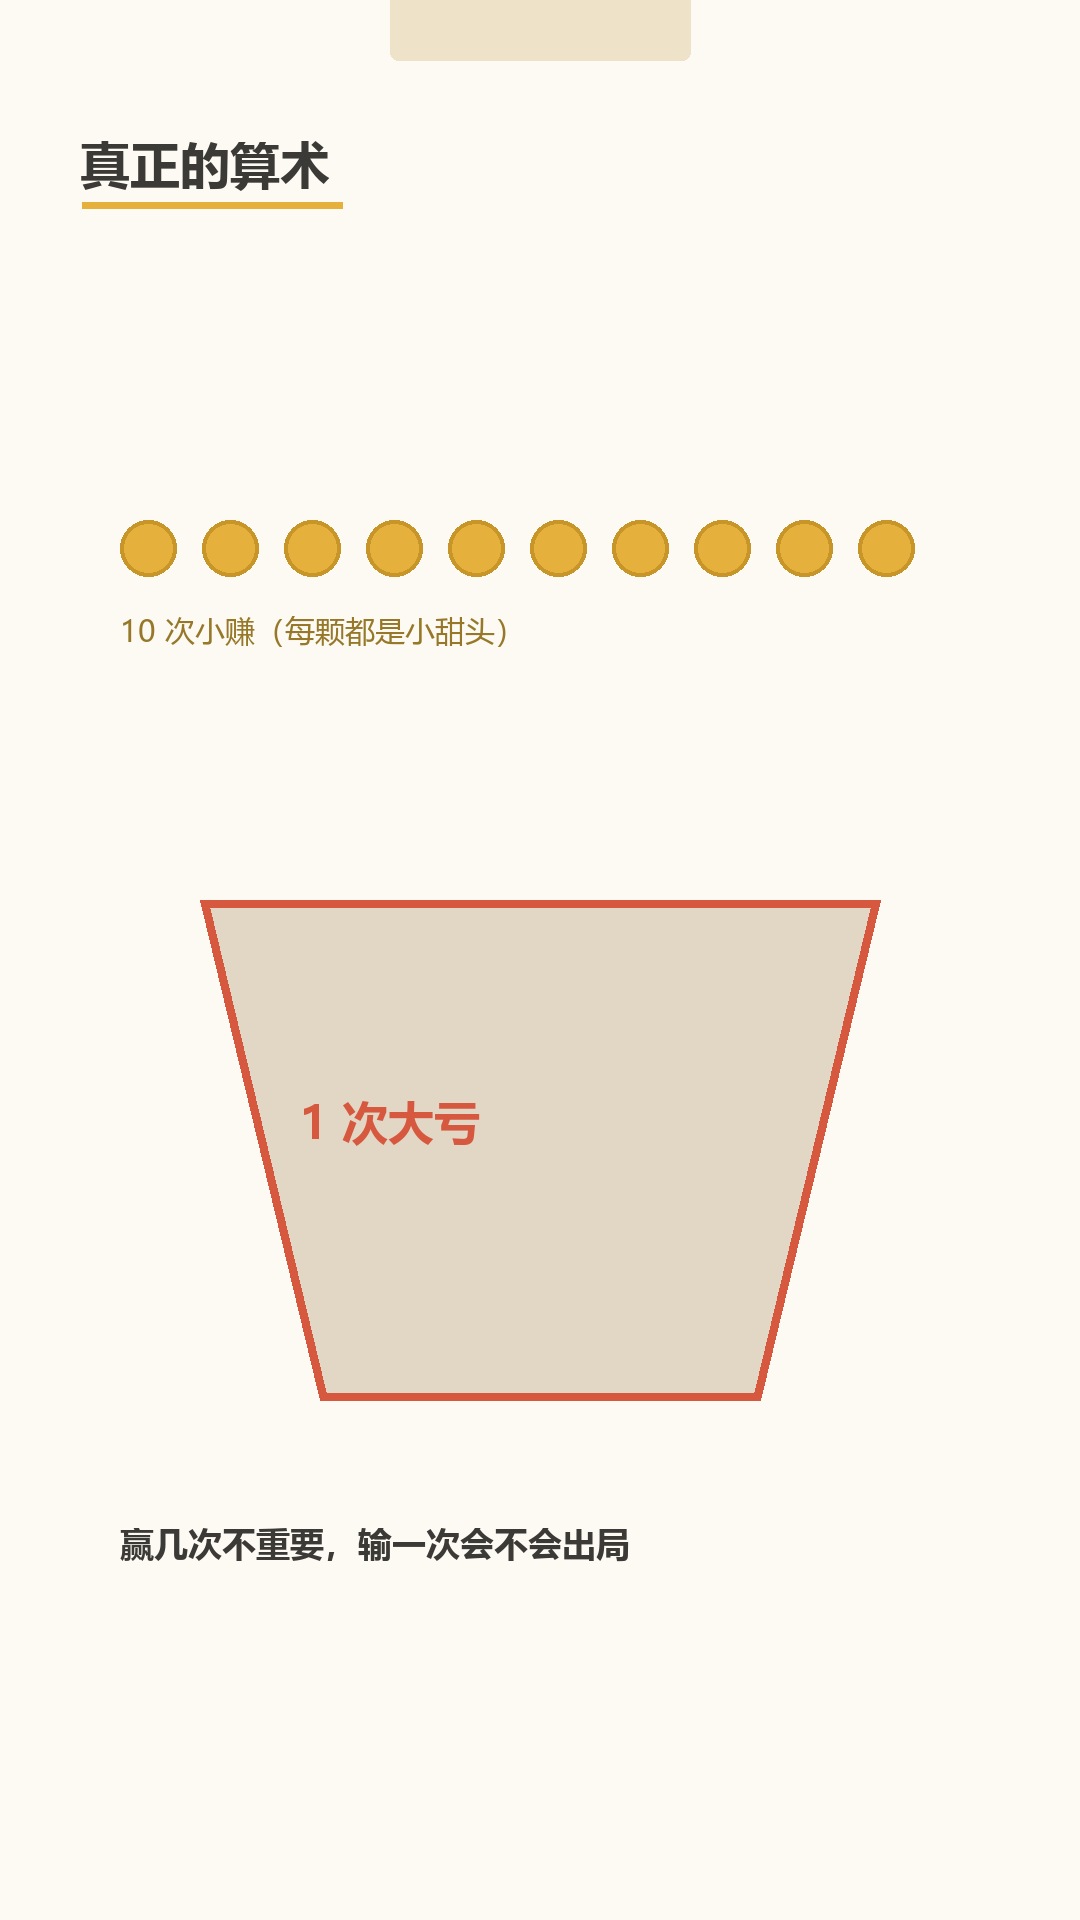
10 次小赚,和 1 次大亏 —— 到底哪个更重?
很多人心里算的是"我能赢几次"。但真正决定结局的,是另一件事:
我输一次,会不会出局?
这两句话看起来差不多,其实完全是两种人。
- 前一种人问的是:这个机会好不好?
- 后一种人问的是:如果它坏掉,我还剩多少?
而第二种问法,才是能让人留在场上的问法。
所以那份 20 年合同,本质上在回答的是第二个问题 —— 只不过它的答案是:
"我把未来二十年的选择权,一起押了进去。"
这不是说它错了。大机构算的账,比我们精细得多。
我只是觉得,这个算式值得摊开来看看。
四
好,现在我们顺着刚才那条线,把这件事背后的数字看一眼。
因为这份合同不是孤例,它背后站着整个行业的一次集体动作。
先说那场会议。
2026 年 9 月 20 日,黑石集团 —— 全球最大的另类资产管理公司 —— 总部一间没有开直播的会议室里,总裁乔恩·格雷(Jon Gray)对着台下 100 多位全球最顶级的机构投资者,做了一场内部演示。
他把现在这个时刻比作 "1870 年的工业革命拂晓"。
(那一年,美国铁路刚开始铺,钢铁产量即将翻倍,电灯还没有普及。他在讲:我们站在天亮前的那一刻。)
他抛出的数字里有几个,我印象很深:
| 他说的 | 数字 |
|---|---|
| Anthropic + OpenAI 的年化收入 | 已经到 1050 亿美元(几年前还接近于零) |
| 五家超大规模数据中心公司今明两年的资本开支 | 8200 亿美元 = 美国 GDP 的 2.5%(比去年翻了一番) |
| 黑石自己租的数据中心容量 | 2024 年 1 GW → 2025 年 2 GW → 2026 年预计 至少 6 GW(对应近 1000 亿美元) |
| 每 1 GW 电力需要的投入 | 550 亿美元(涵盖电力、数据中心、芯片全链条) |
他用这些数字想说明一件事:AI 不是讲故事,是真金白银地在长。
而他的核心判断是这句 ——
"AI 真正的瓶颈,从来不在软件算法层面,而在现实世界的'硬短缺'—— 算力、芯片、电力和数据中心。"
(来源:Jon Gray 闭门演讲,2026-09-20,转引自公开报道,2026-09-22 至 09-24)
这句话我完全同意,而且我在上一篇《电》里也是这么判断的。物理世界的东西,是慢的。
不过我得说,这场会议里最让我记住的,不是那些大数字,是他提前准备好的一个名字。
他把这份演示文稿取名叫:《Where's the Beef?》
这是 1984 年美国一个快餐广告里的名句,翻译过来就是 —— "牛肉在哪儿?"
一个管着上万亿美元的人,在讲完所有的好消息之后,自己把这个问题摆到了台面上。
这一点,我挺佩服的。
五
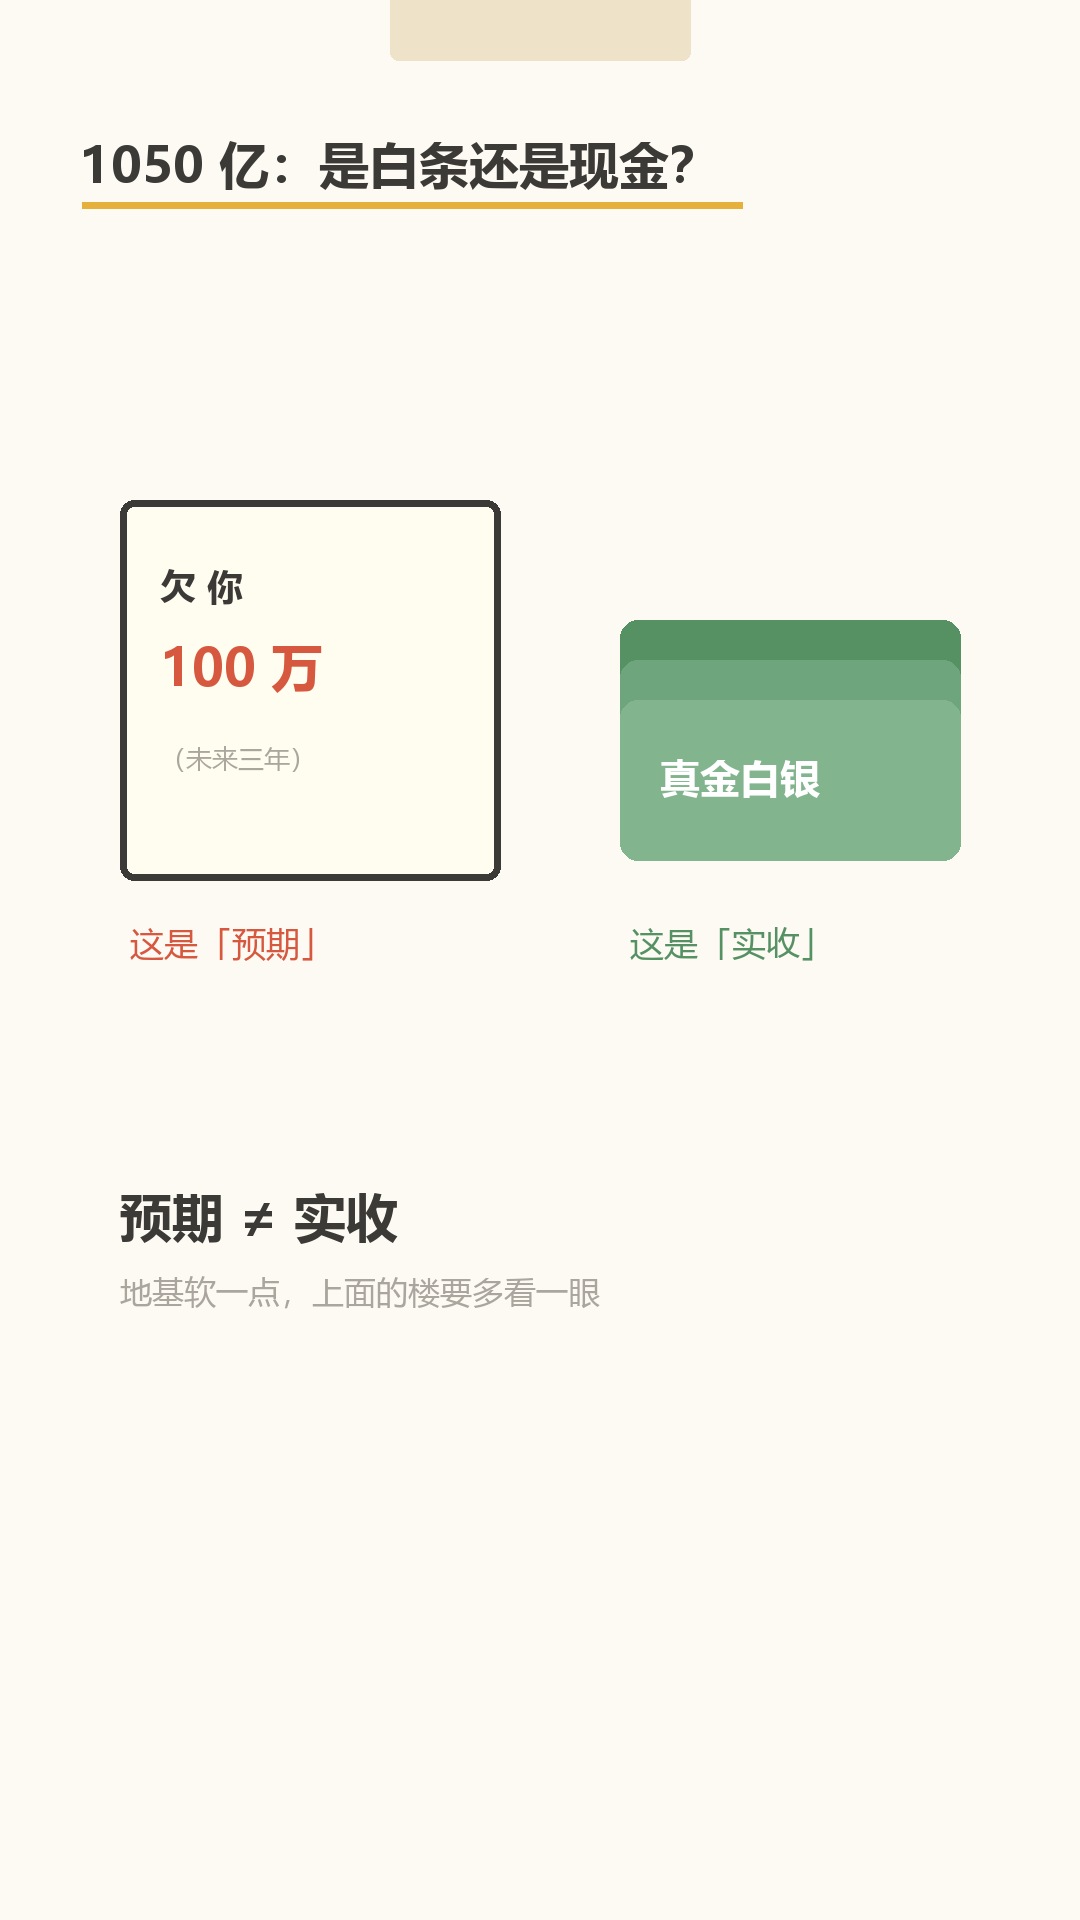
但他自己也知道,这个问题不好答。
因为紧接着,就有人从另一个角度看了这件事。
关键在这个数字:1050 亿美元。
它听起来很硬,但有一件事需要说明白 ——
(来源:相关公开报道,2026-09-22)
· Anthropic 和 OpenAI 目前都【未上市】
· 不受 SEC(美国证券交易委员会)监管
· 没有义务公开经第三方审计的季度财报
这意味着,那个 1050 亿更接近一种"推算结果",而不是"审计过的实际收入"。
这个区别有多大?我打个比方:
你签了一份"未来三年,每年收你 100 万"的合同。
这不等于你今年赚了 300 万。
它等于 —— 你有 300 万的"预期"。
而预期能不能兑现,取决于三年后对方还在不在、还要不要。
这不是吹毛求疵。 因为后面所有的判断(产能要不要扩、电够不够、股价贵不贵),都建立在"需求到底有多大"这个数上。
如果这个数是"预期口径",那整套推算的地基,就比看上去软一点。
我不是说它在造假 —— 一级市场的估值,本来就该这么算。
我只是想提醒一句:看这类数字的时候,要分清"预期"和"实收"。
六
讲到这里,有个问题一直没回答:
这么大的杠杆,为什么大家好像不太紧张?
我想了想,有三个原因很实在。
第一个原因:它被"更大的故事"盖住了。
现在公共讨论里,关于 AI 最响的声音是什么?
· AI 会不会取代人类
· AI 会不会有意识
· AI 会不会带来灭绝风险
这些话题戏剧性极强,天然占满注意力。
相比之下,"融资结构发生了变化"这种事,一点戏都没有。
但它其实是更近的风险。因为 ——
人类灭绝是"可能性"问题;现金流断裂是"时间表"问题。
第二个原因:是因为"泡沫"这个词,已经被用滥了。
过去三年,这个词被喊了太多次。结果就是:
当所有人都喊"泡沫"的时候,"泡沫"就不再是一个判断,变成了一个立场。
而一旦成了立场,讨论就结束了 —— 信的人继续信,不信的人继续不看。
所以这篇我不想用"泡沫"这个词。
我们换个问法 ——
不看"是不是泡沫",看"钱从哪来、风险停在谁身上"。
这个问法,比"是/不是"有用得多。 因为它是可以观察的,不需要预测能力。
第三个原因:报告里的数字太漂亮了。
再看几个真的、可查的好数字:(来源:美国 BEA 等公开数据)
· 生产率增速:十年均值 1.5% → 近两年半 2.6%
· 标普 500 盈利增长:过去 12 个月 +15%,剔除一次性收益 +32%
· 黑石十项最佳投资:今年二季度,十项里九项来自 AI
但要注意,这些数字说的是"过去和当下"。
而 20 年租约赌的是"未来"。
用"过去两年很好",去论证"未来二十年会很好" ——
这两句话之间,隔着一个很大的假设。
七
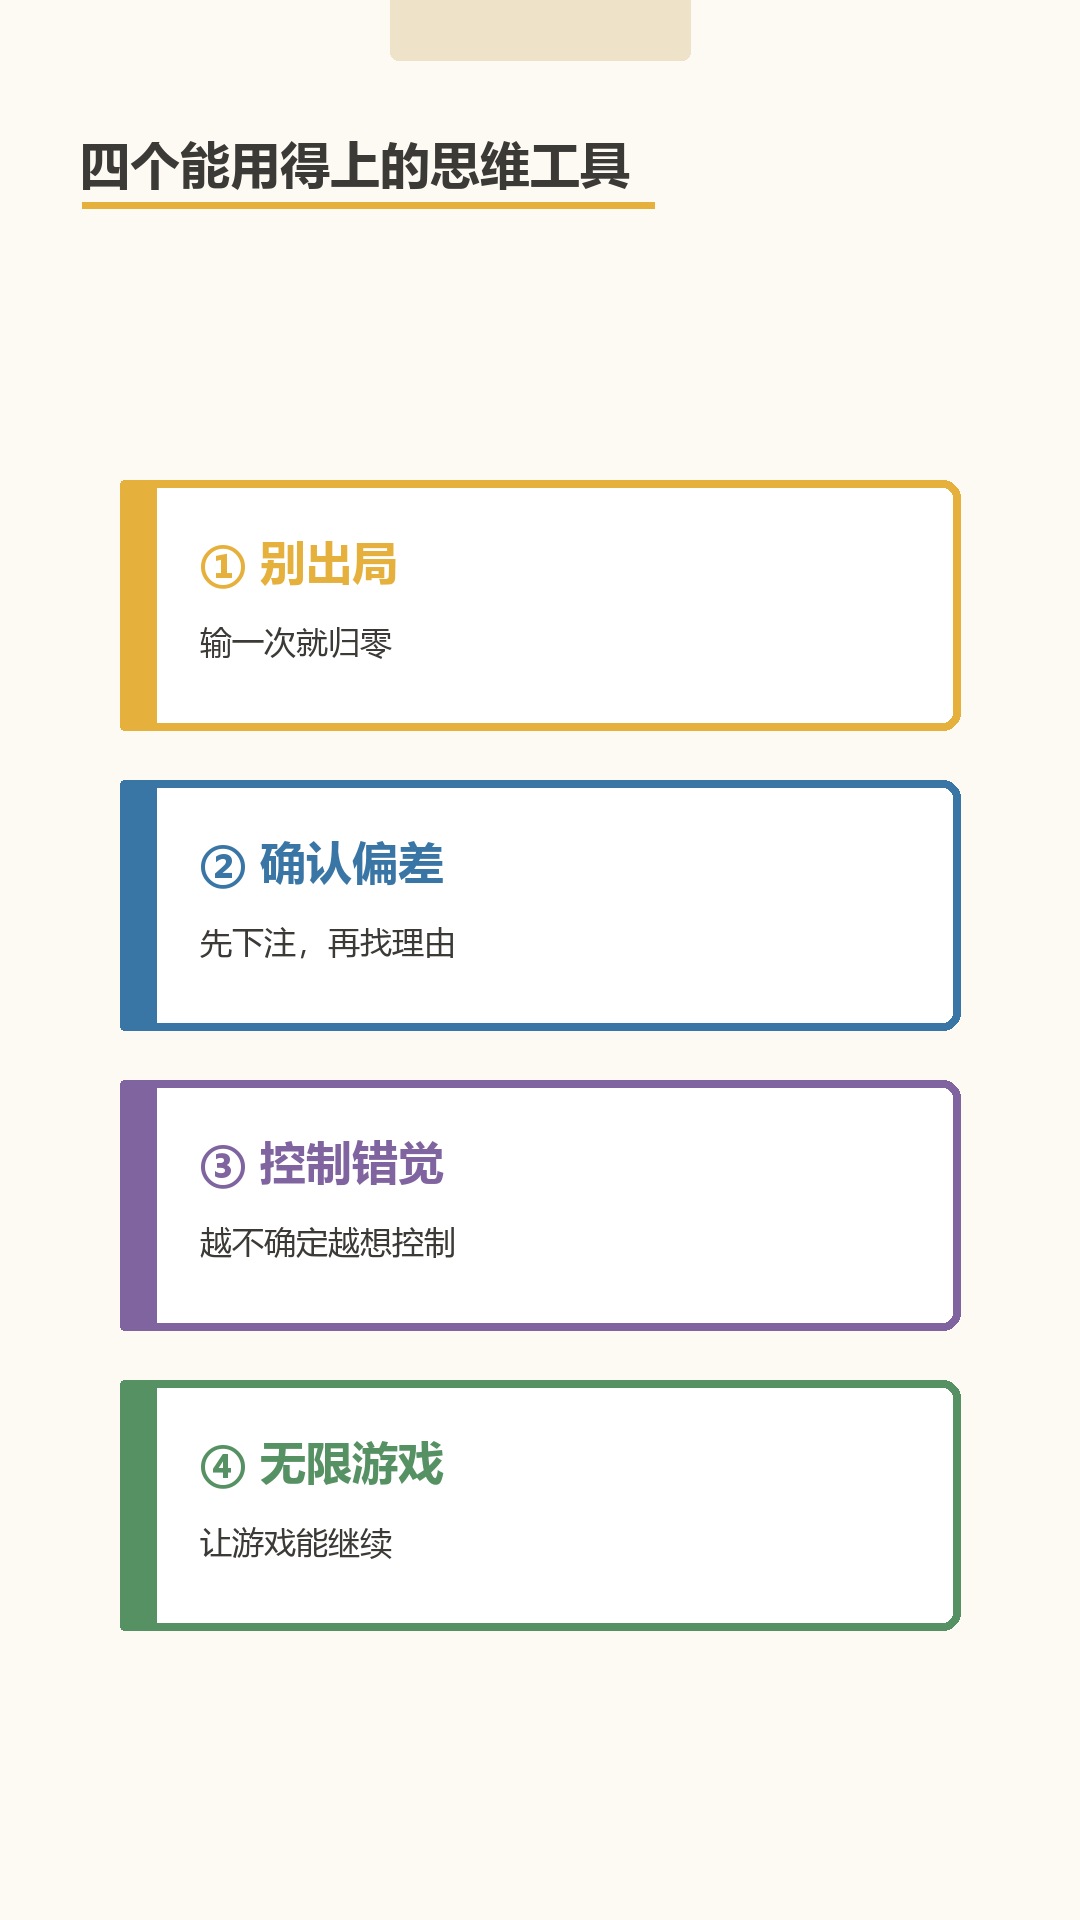
到这里,我想换个工具来讲这件事。
前一阵我认真看了一期访谈(《郝奕会客厅》,对话一位研究博弈论的学者)。里面有几个概念,用来看眼前这件事出奇地好用。
(说明一下:下面讲的是博弈论里的公共概念 —— 是学理,不是引用谁的话。)
第一个概念:不要出局。
博弈论里有个很有名的思路,大意是:
长期博弈里,最重要的不是"每次赢多少",而是"保证自己不出局"。
因为只要出局一次,前面赢的都归零。
活下来,才谈得上享受长期复利。
把这个套到 AI 基建上:
签 20 年租约 = 把选择权押了出去
            = 抗意外的能力,实质下降了
如果未来五年出现一次大的需求波动,签了 20 年的人只能硬扛;没签的人,可以减仓。
这不是说签长约一定错 —— 而是说:这是一个把"出局风险"放大了的选择。而做这个选择的人,有没有把这点算进去?
第二个概念:确认偏差。
那期访谈里有个特别扎心的说法:
人不是"看了证据再做决定",而是"先做了决定,再去找支持自己的证据"。
甚至更狠 —— "哪怕反面证据摆在面前,你也会看不见。"
这个偏差在市场上到处都是:
已经买了股票 → 看到的全是"它还会涨"的理由
已经签了 20 年 → 看到的全是"需求永远在"的证据
所以当我们听到"需求远超供应"这种判断时,可以多问一句:
这个判断是"看完了所有证据得出的",还是"在已经下注之后找到的"?
(这个问题对谁都适用 —— 对我们自己也是。)
第三个概念:控制错觉。
访谈里讲了个特别生动的例子:
掷骰子的时候,想掷出大数,人会不自觉地用力;想掷出一和二,人会不自觉放轻。
但骰子怎么出,跟你的用力一点关系都没有。
"未来越不确定,人的控制错觉就越强。"
为什么人喜欢做长期规划? 因为有了规划,就对未来有了"控制感"。
而 20 年租约,本质上就是一份"长期规划" —— 它假设:我能知道 20 年后的需求。
但事实是:20 年前的 2006 年,没人能预测到今天的智能手机、短视频和大模型。
所以这份合同里,藏着一句很沉的话:
它赌的不只是"AI 会发展",而是"AI 会按现在这个方向、这个速度、这个结构,发展 20 年不变"。
第四个概念:有限游戏和无限游戏。
| 有限游戏 | 无限游戏 | |
|---|---|---|
| 目标 | 每一场都要赢 | 保证游戏能继续 |
| 行为 | 所有便宜都要赚、所有亏都不吃 | 有时故意让利 |
| 结果 | 玩着玩着,没人陪你玩了 | 一直有人愿意跟你玩 |
访谈里举了个例子,大意是:
有的人做生意,每一单都要自己赚大头。短期看很赚,但时间长了,没人愿意再跟他合作。
另一种做法:每一单都让对方多赚一些。短期看是亏的,但大家都愿意来找他 —— 游戏永远在进行。
把这个眼光放到 AI 生态上:
如果每一环都在"榨干下游"(压价、锁长约、独占利润)
   ↓
下游的尾部企业就活不下去
   ↓
而"没有了尾部,头部也就失去了意义"
最后这句话,是我看完那期访谈印象最深的一句。
它和 AI 这件事是通的:
一个行业健不健康,不取决于头部多强,取决于它有没有给尾部留下活路。
八
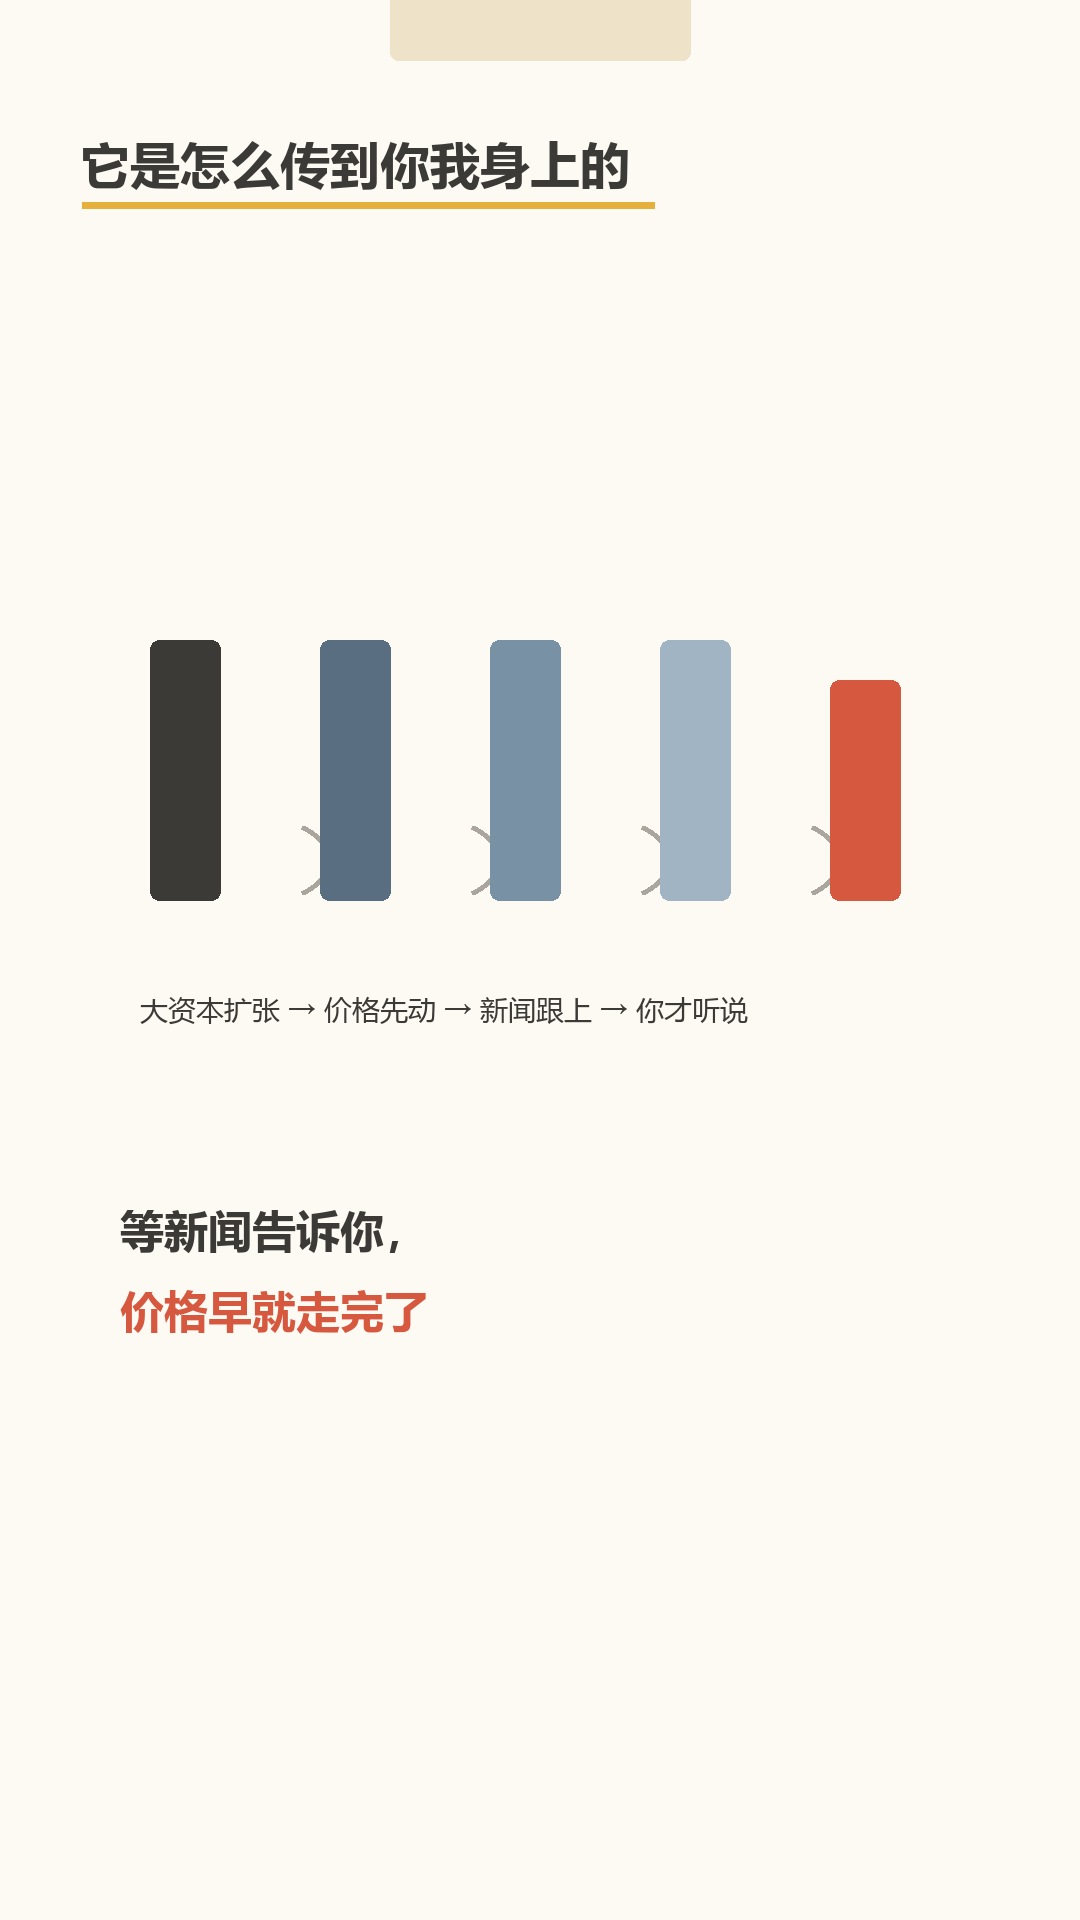
现在把镜头拉回我们自己的生活。
你可能会问:这些离我这么远的事,到底怎么影响到我?
答案是两条路 —— 价格,和新闻。
第一条:价格。
大资本扩张,最终会推高一些你我在付的价格:
① 电
   数据中心是超级用电户。巨额算力在建,电力需求的增速会被抬高。
   (这条线我在上一篇《电》里写过)

② 你买的商品和服务里,"算力成本"那一部分
   越来越多东西(软件、订阅、在线服务)会把算力成本算进价格

③ 你所在行业的景气度
   如果你在"被 AI 挤出"的行业,感受是收入压力
   如果你在"给 AI 供电供货"的行业,感受是订单变多
   —— 这两种感受会同时存在,这就是结构分化

④ 你的资产价格
   当巨量资金涌向某些方向,其他地方的钱就少了
最后一条,解释了一个很多人想不通的现象:
"AI 这么好,为什么我手上的东西不涨?"
因为资金是有限的总量。 当钱集中流向几个方向时,其他地方就会显得"没人管"。
这不是价值判断,是资金结构。
第二条:新闻。
这条更微妙,但影响更大。典型的路径是这样:
① 一个超预期的好消息 → 市场情绪高涨
② 于是更多资金进入 → 更多项目开工
③ 某一刻,某个环节出现意外(交付延迟、需求不及预期)→ 预期修正
④ 价格快速回调 → 新闻开始讲"AI 泡沫"
⑤ 而这时候,普通人才刚听说这件事
注意最后一句:
在新闻告诉你"这里有事"的时候,价格往往已经反映完了。
这不是说你反应慢 —— 而是说,在这个链条里,信息和你之间,时间上是不对等的。
所以对普通人来说:盯"结果"(涨跌)永远慢半步;盯"结构"(钱从哪来、锁多久),才有可能提前一点。
九
说句实在话:大部分宏观级别的变化,个人是改变不了的。
就像你做不了美联储的决定,也改不了巨头的投资节奏。这一点我一直很坦白。
但这不等于什么都做不了。能做的有这三件:
① 不要站在"被锁死"的那一边
   不管是投资还是职业,尽量保留"可以重新选择"的余地。

② 看懂传导链,别只盯着结果
   知道"价格先动、新闻后到",就不会在情绪最高的时候做决定。

③ 把自己的风险承受范围,先算清楚
   这个词听起来很干,但它最管用。
第三点我想展开说一下。
回到前面那个问题:
10 次小赚,和 1 次大亏,到底哪个更重?
真正决定结局的,是这句话:
会不会有那么一次,我被迫在最低点离场?
而"被迫离场"的原因,通常不是判断错了,是这三件很具体的事:
① 需要钱了(流动性)
② 看到了别处的机会,但没子弹了(机会成本)
③ 心理扛不住了(承受能力)
所以"算清楚承受范围"这一步,本质上是在回答:
"如果最坏的情况发生,我还在场上吗?"
这句话,和那些签 20 年租约的大机构,面对的是同一道题。
区别只是:他们有精算团队和几十年的数据,我们只有自己。
但题目是一样的。
十
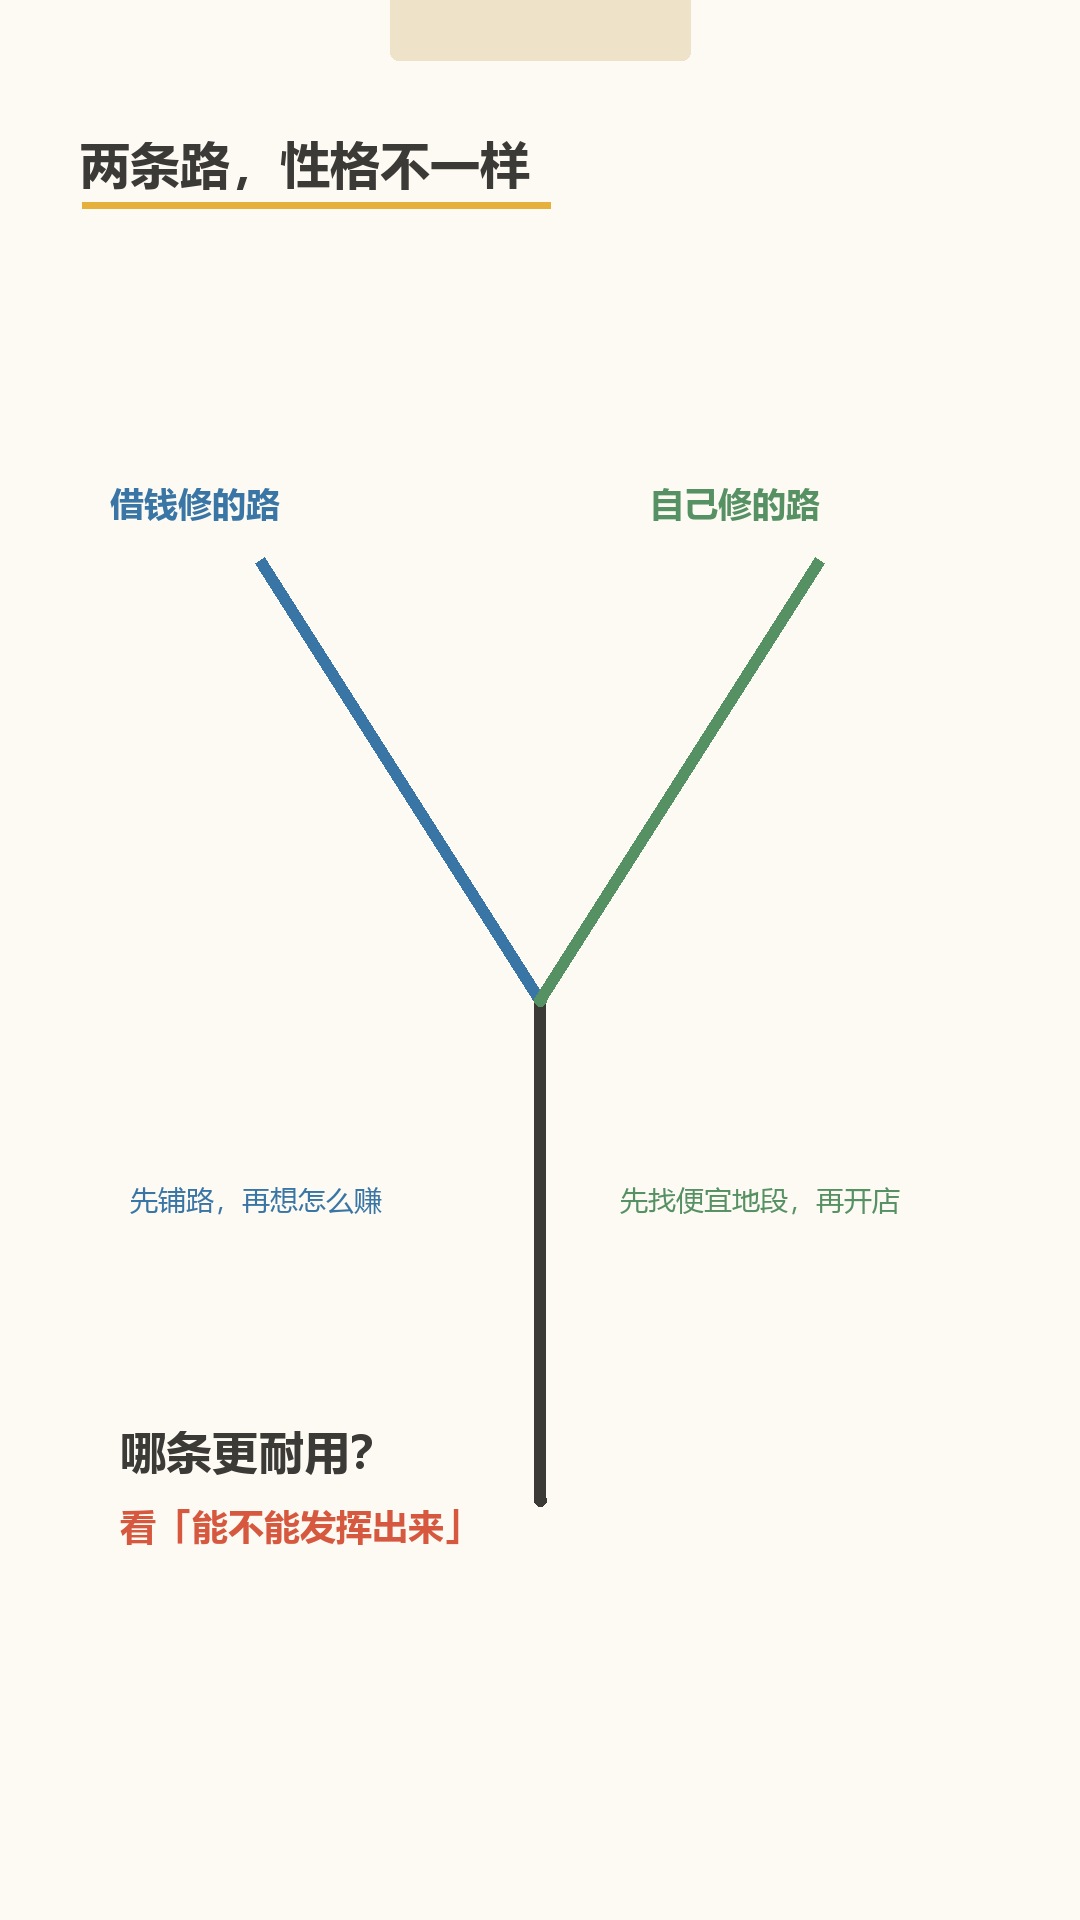
讲到这里,该拉回国内了。
因为中国这条路,和"20 年租约"那套玩法,其实很不一样。
先看差别在哪:
| 美国这套 | 中国这套 | |
|---|---|---|
| 主要方式 | 企业直租 + 资产管理机构出钱 | 集中规划 + 国资/地方平台投资 |
| 合同结构 | 20 年长期租约、表外安排 | 算力枢纽 + 电网配套 + 绿电直连 |
| 核心约束 | 融资成本、信用担保 | 电网扩容、绿电供给、审批节奏 |
为什么会有这个差别?
美国的 AI 基建靠市场化融资推动,所以它天然会发展出"租约、表外、担保"这些金融工具 —— 因为它要解决"钱不够、又要快"的问题。
而中国这边,算力布局从一开始就是"算力和电一起规划"的:东数西算、特高压、绿电直连、储能,这四步是一起走的。
所以这两条路的性格不同:
美国:把未来的需求,提前变成今天的资产
      (用灵活度换速度)

中国:把算力放到电便宜的地方
      (用速度换成本优势)
说到这,我想纠正一个常见的说法。
经常有人说"中国的电力便宜、规模大,这是优势"。
我觉得这句话说得太早了。
因为"有优势"和"发挥出优势",是两件事。
中国的条件:
· 电便宜、规模大
· 能集中规划、能一次铺开
· 绿电装机已经很大(可再生能源装机约 23.4 亿千瓦,占总装机约 60%)

但这不是"自动就是优势" ——
关键看三件事:
① 能不能把"便宜的电"真正接到算力上(算电协同的进度)
② 能不能把"规模"变成"成本优势",而不是变成"重复建设"
③ 电网扩容、绿电供给、审批的节奏,跟不跟得上
发挥出来了 = 优势(而且是别人学不来的)
发挥不出来 = 限制(而且是根本性的,因为电和网都是慢变量)
(来源:国家能源局,2026-02 / 2026-05;人民日报,2026-01;CNESA 公开数据)
这里我想加一句自己的判断:
我倾向于认为:这套布局"能不能发挥出来",大概率不是技术问题,而是协调和执行的问题。
而这类问题,恰好是"慢变量" —— 它不会因为某家公司很急就变快。
这也是我为什么在前几篇里一直强调"电是慢变量"。
芯片一年一代 → 快变量
电厂、电网、审批 → 慢变量(以"年"计)
而 AI 的扩张速度,是按"月"算的。
这个时间差,就是所有紧张感的来源。
十一
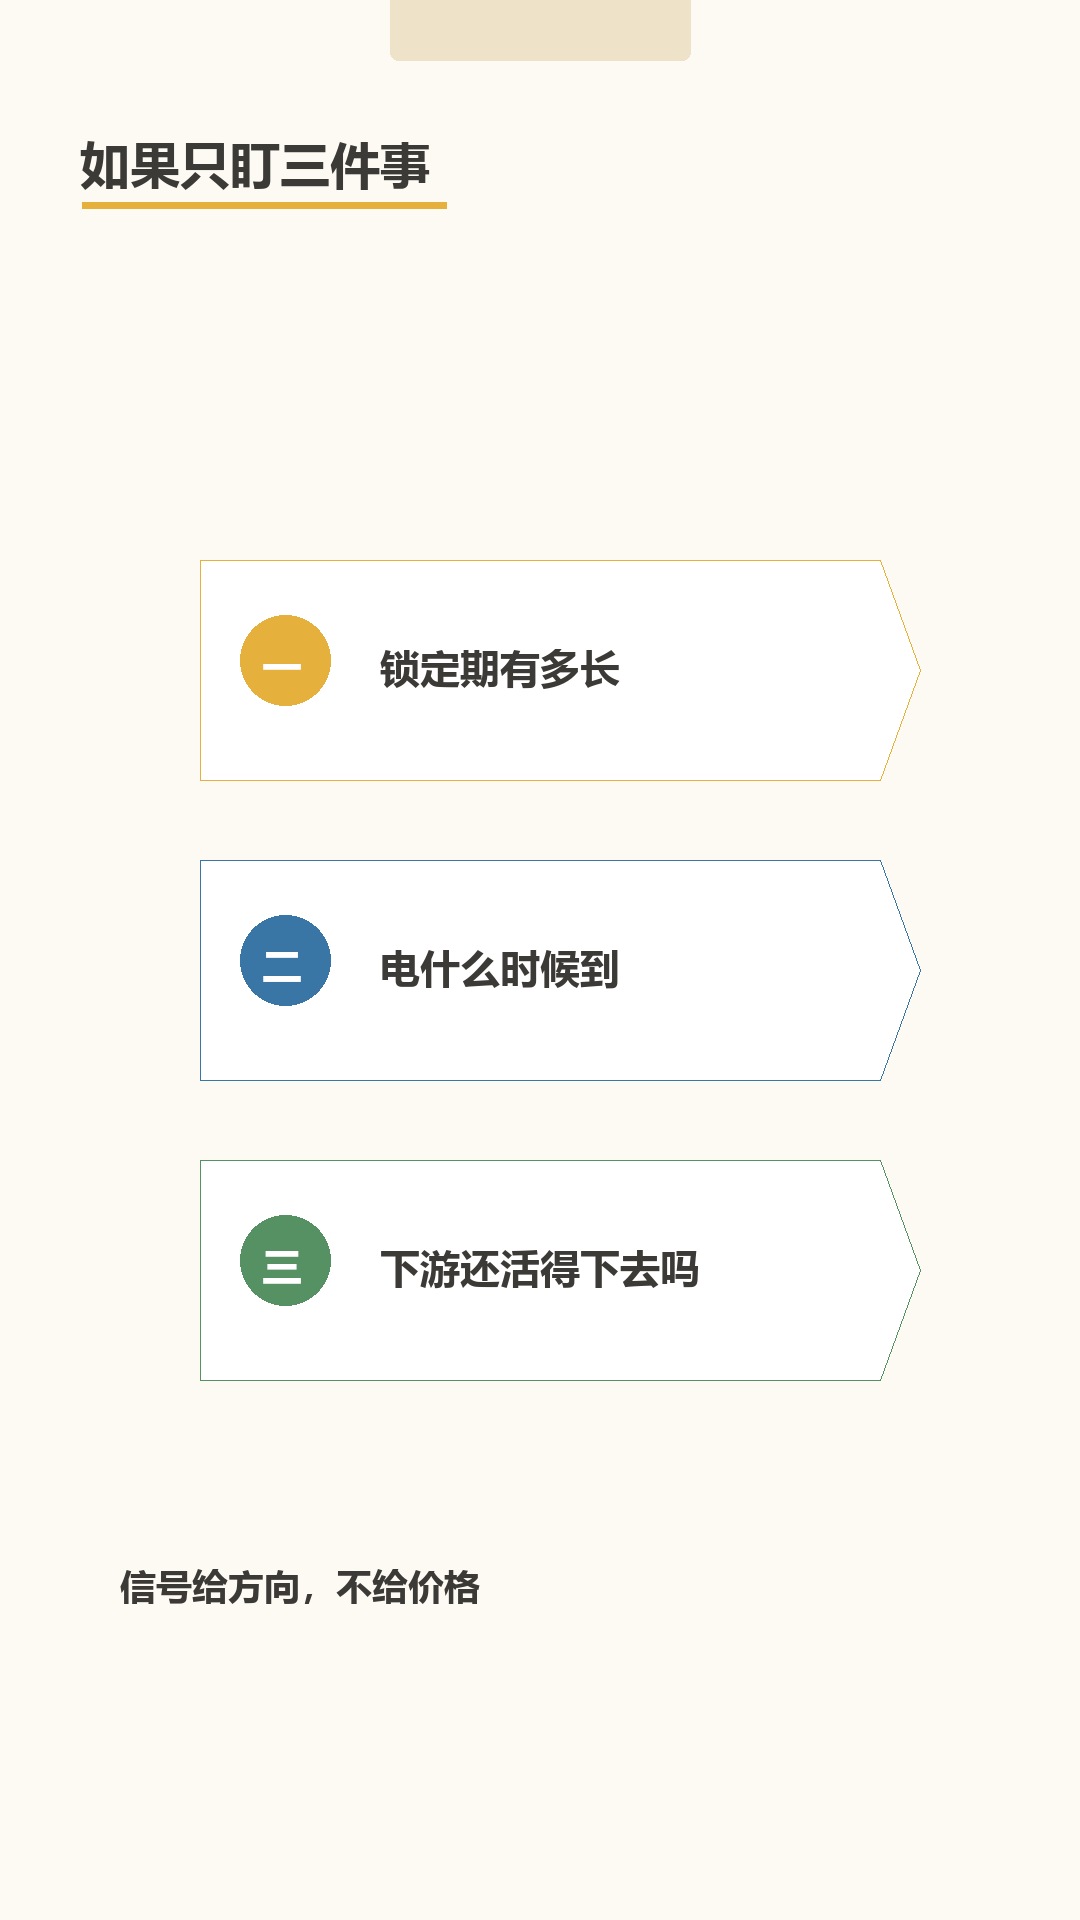
好,如果只让你盯三件事,我会挑这三个 —— 门槛最低、信息最好找。
第一件:长周期合同的比例。
看什么:AI 相关基础设施里,"长期租约、表外融资"占多大比例(相对于"自有现金流")。
为什么重要:
长期合同比例上升 → 说明在"用灵活性换速度"
                 → 也说明"锁定期"变长、抗意外的能力下降
对市场意味着什么:这个比例越高,"遇到意外时的调整空间"就越小。
它比"某季度业绩好不好"更能反映结构上的脆弱点。
第二件:能源的交付时间表。
看什么:电网扩容进度、发电项目的批准与并网时间。
为什么重要:
算力的物理上限,是"电的交付速度",不是"芯片的产能"。
对市场意味着什么:这条线是"物理上能做到多少"的硬约束。
而且它最容易算清楚 —— 因为电厂和电网的建设周期,是以"年"为单位的。
第三件:尾部企业还在不在。
看什么:AI 生态里的中小参与方(中小模型公司、配套服务商、下游应用者)是否还能活。
为什么重要:
如果每一环都在被挤压,尾部会先消失。
而"没有了尾部,头部也就失去了意义"。
对市场意味着什么:这是最慢、但最真的指标 ——
它反映的是"这个生态是可持续的,还是在抽血"。
最后加一句提醒:
信号告诉你方向,不告诉你价格。
看懂趋势是一回事,在什么位置下手,永远是自己的功课。
十二
写到最后,我想交代一件事。
在动笔之前,我犹豫过要不要把话说满。
因为这类文章有个诱惑:你可以写得很"过瘾" —— 给一个明确的判断、一个明确的方向,让读者觉得"我懂了,我知道该干嘛了"。
那种文章转发量通常很高。
但我后来想清楚了一件事,所以这篇我写得比较克制。
我试着做了个思想实验:
如果这篇文章,真的被每个人认认真真看了一遍 —— 会发生什么?
顺着往下推,答案让我警觉:
如果读者看完就去"照着做"
   → 那我们就制造了一个羊群
   → 而"羊群",恰恰是这篇文章里在批评的东西

如果我们为了让文章"过瘾",把话说满、给明确方向
   → 那我们就在无意中,变成了"引导别人一起冲"的那一环
更诚实一点说:
我们这篇文章批的是"用灵活性换规模"。那我们自己也得问一句 ——
我们是不是在"用流量,换判断"?
如果为了让文章好看,就把话说到它承受不了的程度,那我们做的事,和我们批评的事,就是同一件。
所以这篇的克制不是保守,是"不作恶"。
而且这也回到了一句我一直信的话:
不是告诉别人"往哪走",是让人"自己会看"。
十三
那我的判断到底是什么?说三句。
第一句:这不是"泡沫问题",是"结构问题"。
说"有泡沫/没泡沫",是在站队。
看"钱从哪来、锁多久、风险停在谁身上",才是看清结构。
而结构这件事,是可以观察的 —— 不需要预测能力。
第二句:借钱扩张和投资被套,是同一道题。
散户:10 次小赚 vs 1 次大亏 → 关键不是赢几次,是输一次会不会出局
大资本:20 年租约 → 同样的题,只是数字大了几万倍
所以"算清风险承受范围"这件事,不是保守,是基本功。
第三句:普通人能做的,是把位置站对。
· 别站在"被锁死"的那一边
· 别在最热闹的时候做决定(新闻总是后到的)
· 把"我输得起多少"先算清楚
· 然后,耐心等结构给出答案
这三条不需要预测能力,也不需要内幕消息。
我的预测(带时间窗)
未来 12 个月内(2026 Q4 – 2027 Q3):
1. 长周期租约模式会继续扩张 —— 因为 AI 的扩张速度要求"现在就要",自有资金跟不上
2. "信用担保"会成为关键词 —— 当租约规模到万亿级,担保方的角色会被放大
3. 讨论焦点会从"芯片够不够"转向"电够不够"
未来 3 年:
1. 分化会很清晰:能保留调整空间的活得久,锁死的先出局
2. "谁的电便宜"可能比"谁的模型强"更影响终局
3. 如果出现一次需求端的意外,"长期租约"这个词会被反复提起
十四
最后说句真心话。
我整理这件事的时候,脑子里反复出现一句话:
不要用努力去对抗结构,要用结构去找位置。
因为:
努力 → 是自己能控制的
结构 → 是决定"努力有没有用"的那个东西
在这件事上,我们能控制的是:把自己的风险算清楚、留好退路、别在情绪最高时出手。
我们不能控制的是:巨头的选择、信用的松紧、电力的进度。
看清前者,接受后者 —— 这大概就是普通人最实在的做法。
参考资料
1. 黑石集团总裁 Jon Gray 闭门演讲(面向机构投资者的内部演示),2026-09-20
2. 相关公开报道(演讲内容与数据转述),2026-09-22 至 2026-09-24
3. AI 算力融资与表外账本相关报道,2026-09-26
4. 美国经济分析局(BEA)劳动生产率统计,2026 年
5. 国家能源局(可再生能源装机、绿电直连与算电协同政策),2026-02 / 2026-05
6. 人民日报(西电东送规模数据),2026-01
7. CNESA(全国新型储能装机数据),2026 年公开数据
8. 美国证券交易委员会(SEC)关于非上市公司信息披露义务的相关规则
9. 博弈论公共学术概念(囚徒困境、凯利公式思路、有限/无限游戏):属公共知识范畴,仅作工具性使用
10. 行为经济学公共概念(损失厌恶、沉没成本、确认偏差、控制错觉):同上
11. 本人前作(《电》《智能大拆分》),2026-09
说明:本文基于公开信息的整理与个人评述,涉及的数据均标注来源与时间,不构成任何投资建议。
涉及他方信息处均为转述公开内容,不构成对原文的引用或转载;分析与判断部分为本人观点。
本文基于公开信息的整理与个人评述,数据均标注来源与时间,不构成任何投资建议。